Die Münchener Rück Aktie gehört zu den meistbeobachteten Titeln im deutschen DAX-Index. Als weltgrößter Rückversicherer zieht die Münchener Rückversicherungs-Gesellschaft AG seit Jahrzehnten institutionelle wie private Anleger gleichermaßen an. Das Jahr 2025 brachte dem Unternehmen einen Kursanstieg von rund 15 Prozent — eine Entwicklung, die Analysten aufhorchen ließ. Nun richten sich alle Blicke auf 2026: Kann das Unternehmen diese Dynamik aufrechterhalten? Welche Risiken lauern am Horizont, und was sagen Finanzexperten konkret zur Bewertung? Dieser Beitrag liefert eine sachliche Einschätzung auf Basis aktueller Kennzahlen, Marktvergleiche und Analystenprognosen — ohne Schönfärberei, aber mit klarem Blick auf die Chancen.
Wie sich die Münchener Rück Aktie im Jahr 2025 entwickelt hat
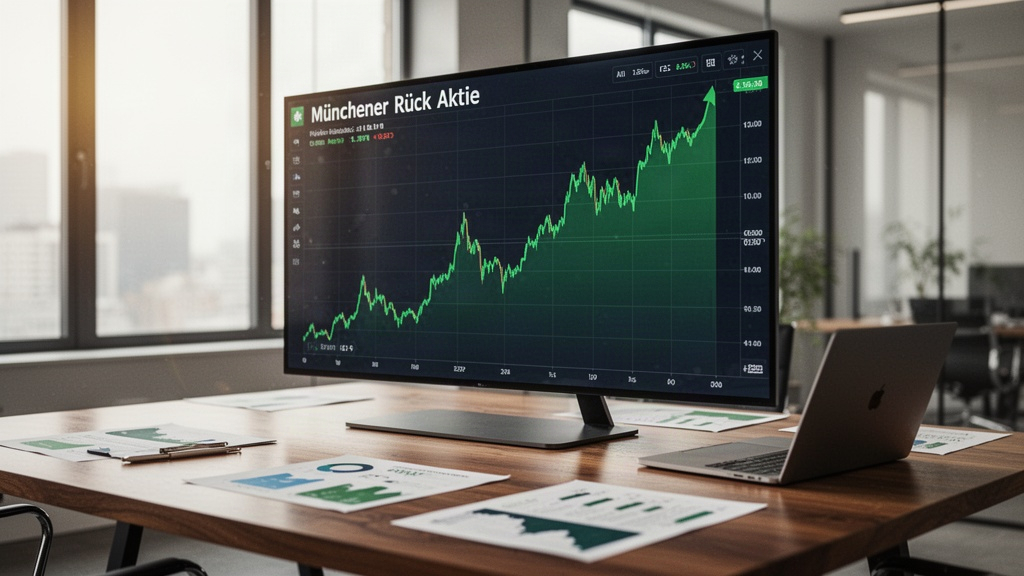
Das Geschäftsjahr 2025 verlief für die Münchener Rück außerordentlich stark. Der Aktienkurs stieg um circa 15 Prozent, was den Titel zu einem der besten Performer im DAX machte. Dieser Anstieg war kein Zufall, sondern das Ergebnis einer konsequenten Strategie: höhere Prämieneinnahmen, diszipliniertes Underwriting und ein stabiles Kapitalmanagement trugen gemeinsam zu diesem Ergebnis bei.
Besonders bemerkenswert war die Solvabilitätsquote von 220 Prozent. Dieser Wert misst die Fähigkeit eines Versicherungsunternehmens, seine langfristigen Verbindlichkeiten zu decken. Eine Quote von 220 Prozent signalisiert eine außergewöhnlich solide Kapitalausstattung — weit über dem regulatorischen Mindeststandard von 100 Prozent, den die BaFin (Bundesanstalt für Finanzdienstleistungsaufsicht) vorschreibt.
Die Naturkatastrophen des Jahres 2025, darunter schwere Überschwemmungen in Mitteleuropa und Hurrikane im Atlantik, belasteten zwar die Schadenquote. Das Unternehmen konnte diese Belastungen durch höhere Rückversicherungsprämien jedoch mehr als ausgleichen. Genau das ist das Geschäftsmodell: Risiken global diversifizieren und in Phasen erhöhter Schadenaktivität von gestiegenen Prämienniveaus profitieren.
An der Deutschen Börse notierte die Aktie zeitweise über 480 Euro — ein historisches Hoch. Das Handelsvolumen stieg merklich an, was auf gesteigertes institutionelles Interesse hindeutet. Analysten von führenden deutschen Investmentbanken hoben ihre Kursziele im Verlauf des Jahres mehrfach an. Die Dividendenpolitik blieb konstant attraktiv: Das Unternehmen schüttete erneut eine wachsende Dividende aus, was einkommensorientierte Anleger anzog.
Kurzum: 2025 war ein Jahr, das die These bestätigte, dass Rückversicherer in einem Umfeld steigender Klimarisiken strukturell profitieren. Die Frage ist, ob sich dieser Trend fortsetzt oder ob der Markt bereits zu viel eingepreist hat.
Was Finanzanalysten für den weiteren Kursverlauf erwarten
Die Prognosen für 2026 sind differenziert, aber tendenziell positiv. Analysten der DZ Bank und der Berenberg Bank sehen Kursziele zwischen 490 und 520 Euro. Beide Institute begründen ihre Einschätzung mit dem anhaltend harten Rückversicherungsmarkt, in dem Prämien auf erhöhtem Niveau verbleiben dürften.
Ein zentraler Treiber ist die Preissetzungsmacht der Münchener Rück. In einem Markt, in dem Risiken durch den Klimawandel systematisch steigen, können Rückversicherer höhere Prämien durchsetzen. Diese Preissetzungsmacht ist struktureller Natur und nicht kurzfristig reversibel. Das stützt die Gewinnerwartungen für 2026 erheblich.
Auf der anderen Seite warnen Analysten der Commerzbank vor einer möglichen Überbewertung. Das Kurs-Gewinn-Verhältnis hat sich durch den starken Kursanstieg 2025 ausgeweitet. Wenn die Schadenereignisse 2026 außergewöhnlich hoch ausfallen sollten, könnte das Ergebnis unter den Erwartungen bleiben — mit entsprechenden Kursreaktionen.
Makroökonomisch spielt auch die Zinsentwicklung eine Rolle. Steigende Zinsen erhöhen die Kapitalerträge aus dem Anlageportfolio, das bei der Münchener Rück mehrere hundert Milliarden Euro umfasst. Die Europäische Zentralbank signalisierte für 2026 eine vorsichtige Zinspolitik, was das Kapitalertragsumfeld moderat positiv hält.
Die Konsensschätzung der Analysten, die die Aktie aktiv beobachten, liegt bei einem Kursziel von rund 505 Euro. Von insgesamt 18 Analysten, die die Aktie bewerten, empfehlen 11 den Kauf, 5 das Halten und lediglich 2 den Verkauf. Das spiegelt eine breite, wenn auch nicht euphorische Zuversicht wider.
Makroökonomische und sektorale Einflussfaktoren
Der Rückversicherungssektor wird von Kräften bewegt, die weit über einzelne Unternehmensentscheidungen hinausgehen. Klimarisiken, geopolitische Spannungen und regulatorische Anforderungen prägen das Umfeld, in dem die Münchener Rück operiert.
Der Klimawandel ist dabei der wohl stärkste strukturelle Treiber. Laut Daten des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV) stiegen die versicherten Naturkatastrophenschäden in Deutschland in den letzten zehn Jahren deutlich an. Für Rückversicherer bedeutet das: mehr Nachfrage nach Absicherung, höhere Prämien, aber auch höhere Auszahlungen. Die Kunst liegt im Pricing — und darin ist die Münchener Rück seit über 140 Jahren geübt.
Geopolitische Risiken, etwa durch Konflikte in der Ukraine oder Spannungen im Nahen Osten, beeinflussen die Risikomodelle der Rückversicherer. Politische Risiken werden zunehmend in Prämienkalkulationen einbezogen, was das Prämienniveau weiter stützt. Das Unternehmen hat sein Engagement in politisch instabilen Regionen in den letzten Jahren bewusst reduziert.
Auf der regulatorischen Seite überwacht die BaFin die Einhaltung der Solvency-II-Richtlinien. Die hohe Solvabilitätsquote von 220 Prozent gibt dem Unternehmen erheblichen Spielraum — sowohl für Aktienrückkäufe als auch für strategische Akquisitionen. Dieser Puffer ist in einem unsicheren Umfeld bares Geld wert.
Technologisch investiert die Münchener Rück stark in Datenanalytik und künstliche Intelligenz, um Risiken präziser zu bewerten. Diese Investitionen erhöhen kurzfristig die Kosten, verbessern aber mittelfristig die Schadenquote. Für 2026 dürften erste messbare Effizienzgewinne aus diesen Projekten sichtbar werden.
Vergleich mit anderen Rückversicherern und Branchengrößen
Um die Position der Münchener Rück realistisch einzuschätzen, lohnt ein direkter Vergleich mit Wettbewerbern. Die folgende Tabelle zeigt die wichtigsten Kennzahlen im Branchenvergleich.
| Unternehmen | Aktienkurs (ca. Ende 2025) | Solvabilitätsquote | Kursperformance 2025 | KGV (2025e) |
|---|---|---|---|---|
| Münchener Rück | ~480 EUR | 220 % | +15 % | 14,2x |
| Swiss Re | ~115 CHF | 295 % | +9 % | 12,8x |
| Hannover Rück | ~245 EUR | 270 % | +11 % | 13,1x |
| Scor SE | ~28 EUR | 215 % | +6 % | 10,5x |
Die Tabelle zeigt: Die Münchener Rück erzielte 2025 die stärkste Kursentwicklung unter den großen Rückversicherern, wird aber auch mit dem höchsten Kurs-Gewinn-Verhältnis bewertet. Das ist eine klassische Prämie für Qualität und Marktführerschaft. Die Swiss Re weist zwar eine höhere Solvabilitätsquote auf, konnte aber kurseitig nicht mithalten.
Die Hannover Rück, als zweiter großer deutscher Rückversicherer, bietet eine interessante Alternative. Mit einem KGV von 13,1x und einer soliden Solvabilitätsquote von 270 Prozent erscheint sie relativ günstiger bewertet. Für Anleger, die Bewertungsrisiken scheuen, könnte das ein Argument sein.
Entscheidend ist jedoch die Frage der Marktstellung. Die Münchener Rück verfügt über ein globales Netzwerk, eine starke Marke und Zugang zu den komplexesten Risiken weltweit. Diese Marktposition rechtfertigt historisch eine Bewertungsprämie gegenüber kleineren Wettbewerbern.
Konkrete Überlegungen für Anleger mit Blick auf den Aktienkurs
Wer die Münchener Rück Aktie im Depot hält oder einen Einstieg erwägt, steht vor einer klaren Abwägung: starke Fundamentaldaten auf der einen Seite, eine bereits ambitionierte Bewertung auf der anderen. Beide Faktoren sind real und sollten nicht gegeneinander ausgespielt werden.
Für langfristig orientierte Anleger spricht das Dividendenwachstum. Das Unternehmen hat die Dividende in den letzten zehn Jahren kontinuierlich erhöht. Eine Dividendenrendite von rund 2,8 Prozent bei gleichzeitig wachsendem Gewinn je Aktie macht den Titel für einkommensorientierte Portfolios attraktiv. Die Aktie eignet sich als Stabilitätsanker in einem diversifizierten Depot.
Kurzfristig agierende Anleger müssen das Schadenrisiko im Blick behalten. Ein außergewöhnliches Katastrophenjahr könnte die Quartalsergebnisse belasten und zu Kursrückgängen führen. Die Volatilität der Aktie ist im historischen Vergleich zwar moderat, aber nicht zu vernachlässigen. Stopp-Loss-Strategien oder eine gestaffelte Positionsaufbau können das Risiko mindern.
Ein weiteres Signal kommt vom Unternehmen selbst: Die Münchener Rück hat für 2026 ein weiteres Aktienrückkaufprogramm angekündigt. Rückkäufe reduzieren die Anzahl der ausstehenden Aktien und erhöhen den Gewinn je Aktie — ein positives Signal, das das Management an die eigene Stärke glaubt.
Anleger sollten außerdem die Entwicklung der Zinspolitik der EZB verfolgen. Ein erneuter Zinsanstieg würde die Kapitalerträge der Münchener Rück weiter stützen. Ein aggressiver Zinssenkungszyklus hingegen könnte diesen Rückenwind abschwächen. Die aktuelle Prognose deutet auf ein stabiles Zinsumfeld hin — das ist für den Titel neutral bis leicht positiv.
Alles in allem bietet die Aktie ein überzeugendes Profil für Anleger, die Qualität über kurzfristige Gewinne stellen. Die Bewertung ist nicht günstig, aber durch starke Fundamentaldaten, eine hohe Solvabilitätsquote und strukturelle Wachstumstreiber gut untermauert. Wer bereits investiert ist, hat wenig Grund zur Nervosität. Wer einsteigen möchte, sollte Kursrücksetzer als Einstiegsgelegenheiten nutzen statt dem Hoch hinterherzulaufen.