Die Wahl der richtigen Rechtsform gehört zu den folgenreichsten Entscheidungen beim Aufbau einer entreprise in Deutschland. Wer ein Unternehmen gründet, steht vor einer Vielzahl von Optionen: GmbH, UG, AG, Einzelunternehmen oder Personengesellschaft. Jede dieser Strukturen bringt eigene Regeln für Haftung, Steuern und Kapitalanforderungen mit sich. Die falsche Wahl kann teuer werden — nicht nur finanziell, sondern auch zeitlich. Wer von Anfang an versteht, welche Form zum eigenen Vorhaben passt, spart sich später aufwendige Umstrukturierungen. Dieser Vergleich gibt Gründern einen klaren Überblick über die gängigsten Rechtsformen und zeigt, welche Kriterien bei der Entscheidung wirklich zählen.
Die wichtigsten Unternehmensformen im Überblick
Das deutsche Gesellschaftsrecht unterscheidet grundlegend zwischen Kapitalgesellschaften und Personengesellschaften. Kapitalgesellschaften wie die GmbH oder AG haften mit dem Gesellschaftsvermögen, nicht mit dem Privatvermögen der Gesellschafter. Personengesellschaften wie die GbR oder OHG kennen diese Trennung nicht — hier haften die Gesellschafter persönlich und unbeschränkt.
Die GmbH (Gesellschaft mit beschränkter Haftung) ist die mit Abstand beliebteste Rechtsform für mittelständische Unternehmen in Deutschland. Sie bietet Haftungsbeschränkung, eine klare Struktur und wird von Geschäftspartnern als seriöse Form wahrgenommen. Das Mindestkapital beträgt 25.000 Euro, von denen bei Gründung mindestens die Hälfte eingezahlt werden muss.
Die UG (Unternehmergesellschaft) wurde 2008 als vereinfachte Variante der GmbH eingeführt, um Gründern mit geringem Startkapital den Einstieg zu erleichtern. Das Mindestkapital beträgt hier lediglich 1.000 Euro, theoretisch sogar nur 1 Euro. Die UG verpflichtet sich allerdings, jährlich 25 Prozent des Gewinns als Rücklage anzusparen, bis das GmbH-Mindeststammkapital erreicht ist.
Die AG (Aktiengesellschaft) richtet sich an Unternehmen, die Kapital über die Ausgabe von Aktien aufnehmen möchten. Sie verlangt ein Grundkapital von mindestens 50.000 Euro und unterliegt deutlich strengeren Vorschriften hinsichtlich Aufsichtsrat, Hauptversammlung und Publizitätspflichten. Für die meisten Gründer ist die AG zum Start keine realistische Option.
Daneben gibt es das Einzelunternehmen, das ohne Mindestkapital gegründet werden kann und administrativ sehr einfach ist. Der Nachteil: volle persönliche Haftung. Für Freiberufler und Kleinstbetriebe kann diese Form dennoch sinnvoll sein, solange das unternehmerische Risiko überschaubar bleibt.
Haftung, Kapital und Struktur im direkten Vergleich
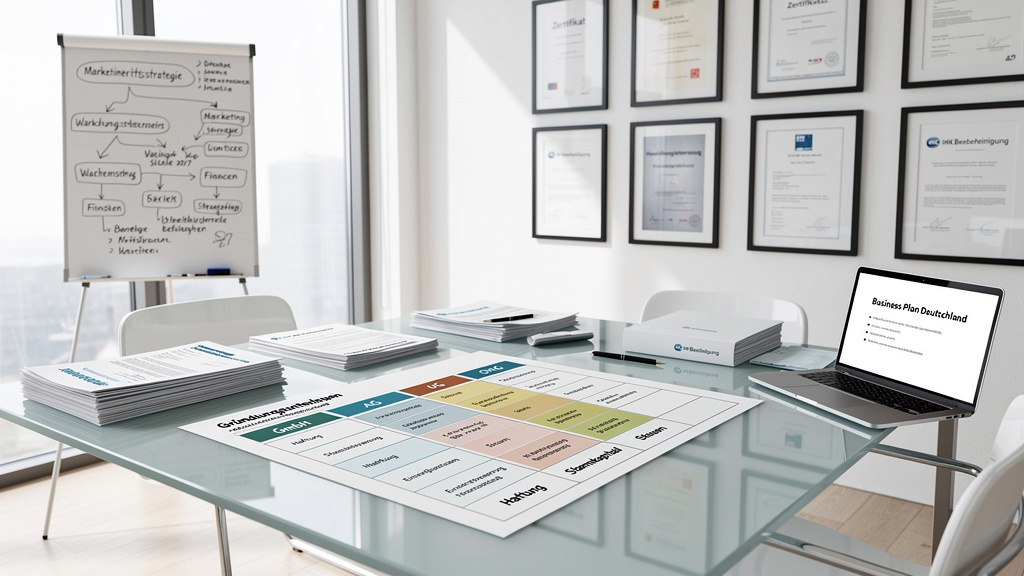
Um die Unterschiede zwischen den drei meistgenutzten Kapitalgesellschaftsformen greifbar zu machen, lohnt sich ein direkter Vergleich. Die folgende Tabelle zeigt die zentralen Parameter auf einen Blick:
| Merkmal | GmbH | UG | AG |
|---|---|---|---|
| Mindestkapital | 25.000 Euro | 1 Euro (mind. 1.000 Euro empfohlen) | 50.000 Euro |
| Mindestanzahl Gesellschafter | 1 | 1 | 1 |
| Haftung | Beschränkt auf Gesellschaftsvermögen | Beschränkt auf Gesellschaftsvermögen | Beschränkt auf Gesellschaftsvermögen |
| Gewinnrücklage | Keine Pflicht | 25% des Jahresgewinns | Keine gesetzliche Mindestpflicht |
| Notarpflicht bei Gründung | Ja | Ja | Ja |
| Geeignet für | Mittelständler, Startups | Gründer mit wenig Startkapital | Großunternehmen, Börsengang |
Alle drei Formen bieten Haftungsbeschränkung, was sie grundlegend von Einzelunternehmen und Personengesellschaften unterscheidet. Der entscheidende Unterschied liegt im Kapitalaufwand und in der internen Verwaltungsstruktur. Die AG verlangt zwingend einen Aufsichtsrat ab einer bestimmten Mitarbeiterzahl, was die laufenden Kosten erhöht. Die GmbH bleibt für die meisten Gründungsvorhaben das ausgewogenste Modell.
Steuerliche Rahmenbedingungen für Unternehmen in Deutschland
Die steuerliche Behandlung eines Unternehmens hängt maßgeblich von der gewählten Rechtsform ab. Kapitalgesellschaften wie GmbH und AG unterliegen der Körperschaftsteuer, die bundesweit einheitlich 15 Prozent beträgt. Hinzu kommt der Solidaritätszuschlag sowie die Gewerbesteuer, deren Hebesatz je nach Gemeinde stark variiert. In der Gesamtbetrachtung liegt die effektive Steuerbelastung für Kapitalgesellschaften laut verfügbaren Schätzungen bei 30 bis 45 Prozent, abhängig vom Standort und der Unternehmensstruktur.
Das Finanzamt (Bundeszentralamt für Steuern) ist die zuständige Behörde für steuerliche Registrierungen. Nach der Gründung muss das Unternehmen dort eine Steuernummer beantragen und sich umsatzsteuerlich anmelden. Für Kleinunternehmer gilt die Kleinunternehmerregelung nach § 19 UStG, die bei einem Jahresumsatz unter 22.000 Euro von der Umsatzsteuer befreit.
Einzelunternehmer und Personengesellschaften zahlen keine Körperschaftsteuer. Ihre Gewinne werden als Einkommensteuer beim jeweiligen Gesellschafter versteuert. Das kann vorteilhaft sein, wenn die persönlichen Steuersätze niedrig sind — bei wachsenden Gewinnen kippt die Rechnung jedoch schnell zugunsten der Kapitalgesellschaft.
Die IHK (Industrie- und Handelskammer), vertreten durch Einrichtungen wie die IHK Berlin, bietet Gründern kostenlose Beratung zur steuerlichen Einordnung ihrer Rechtsform. Diese Ressource wird von vielen Gründern unterschätzt, obwohl sie konkrete, standortbezogene Informationen liefert.
Rechtliche Anforderungen und Gründungsschritte
Die Gründung einer GmbH oder UG folgt einem klar definierten Ablauf. Zunächst wird ein Gesellschaftsvertrag aufgesetzt, der zwingend notariell beglaubigt werden muss. Anschließend wird das Stammkapital auf ein Geschäftskonto eingezahlt. Danach erfolgt die Anmeldung beim Handelsregister über den Notar. Erst mit der Eintragung ins Handelsregister gilt die Gesellschaft als rechtlich existent.
Das Bundesministerium für Wirtschaft und Energie (BMWi) stellt über sein Portal umfangreiche Informationen zu den einzelnen Gründungsschritten bereit. Dort finden Gründer auch Checklisten, Musterverträge und Hinweise auf regionale Fördermittel. Die Nutzung dieser offiziellen Ressourcen spart Zeit und vermeidet häufige Fehler bei der Anmeldung.
Ein oft unterschätzter Schritt ist die gewerbliche Anmeldung beim zuständigen Gewerbeamt. Sie ist von der Handelsregistereintragung unabhängig und muss separat erfolgen. Freiberufler sind davon ausgenommen — sie melden ihre Tätigkeit direkt beim Finanzamt an. Die Unterscheidung zwischen Gewerbe und freiem Beruf hat steuerliche und rechtliche Konsequenzen, die im Vorfeld geklärt werden sollten.
Für Gründer aus dem Ausland gelten zusätzliche Anforderungen. Ein inländischer Geschäftsführer ist bei der GmbH nicht zwingend vorgeschrieben, wohl aber ein inländischer Zustellungsbevollmächtigter. Das erleichtert die Kommunikation mit Behörden, ohne dass der Gründer dauerhaft in Deutschland ansässig sein muss.
Welche Rechtsform zu welchem Vorhaben passt
Die Entscheidung für eine Rechtsform sollte nicht allein von der Kapitalhöhe abhängen. Wer langfristig Investoren aufnehmen möchte, fährt mit einer GmbH besser als mit einem Einzelunternehmen — Anteile lassen sich einfacher übertragen und Beteiligungen klar regeln. Wer hingegen solo startet und das Risiko überschaubar ist, kann zunächst als Einzelunternehmer agieren und später umwandeln.
Die UG eignet sich besonders für Gründer, die eine Geschäftsidee mit geringem Startkapital testen wollen, aber dennoch die Haftungsbeschränkung einer Kapitalgesellschaft benötigen. Sie ist kein Dauerzustand, sondern ein Sprungbrett. Sobald die Rücklagen das GmbH-Mindestkapital von 25.000 Euro erreichen, kann die UG ohne großen Aufwand in eine GmbH umgewandelt werden.
Wer ein technologiegetriebenes Startup aufbaut und von Anfang an Venture-Capital anziehen möchte, sollte die GmbH als Startpunkt wählen. Investoren bevorzugen diese Struktur wegen der klaren Gesellschafterrechte und der etablierten Rechtsprechung. Eine AG kommt erst dann ins Spiel, wenn ein Börsengang oder die Ausgabe von Mitarbeiteraktien konkret geplant wird.
Für kreative Berufe und Beratungsdienstleistungen ist die Partnerschaftsgesellschaft (PartG) eine wenig bekannte, aber sinnvolle Alternative. Sie wurde speziell für Freiberufler entwickelt und erlaubt es mehreren Partnern, gemeinsam unter einem Dach zu arbeiten, ohne eine vollständige Kapitalgesellschaft gründen zu müssen. Die Haftung kann durch die PartGmbB-Variante auf das Gesellschaftsvermögen beschränkt werden.
Am Ende zählt die konkrete Situation: Kapitalbedarf, geplante Gesellschafterzahl, Haftungsrisiko und steuerliche Optimierungsmöglichkeiten müssen gemeinsam bewertet werden. Eine Beratung durch einen Steuerberater oder Fachanwalt für Gesellschaftsrecht zahlt sich in den meisten Fällen aus — die Kosten der Gründungsberatung sind im Vergleich zu den Folgekosten einer falschen Wahl gering.